前言
大家好,我是小局!
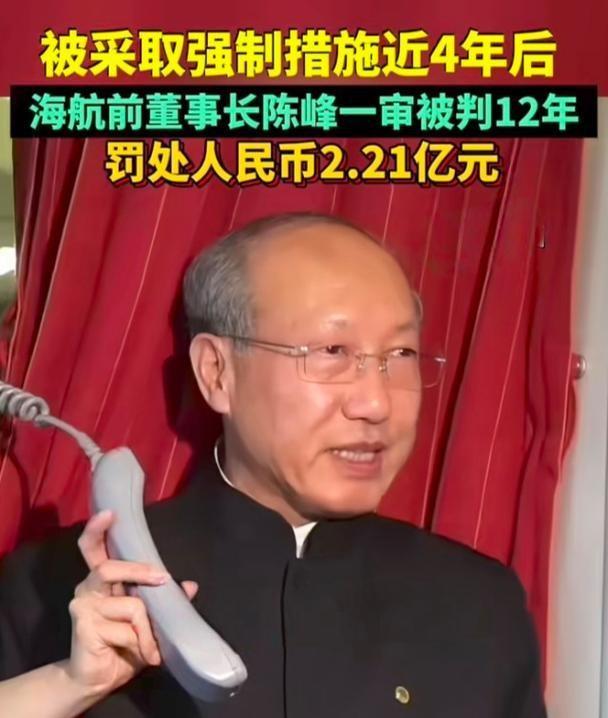
十二年,这是海南高院2025年9月终审维持的刑期。领刑的陈峰,曾把海航带到《财富》世界500强第170位。
集团2018年末负债已经达到约7500亿元。到了今年11月,海航控股又迎来新董事长,摆在他面前的三季报,营收还在涨,净利润却少了七成。
同一个海航招牌,一头连着创始人的刑案,一头连着今天照常起降的航班。
当年那个能在全球市场一掷数十亿美元的海航,怎么会被一张张到期的账单逼进重整?
判了十二年,海航留下的账谁来付
2025年9月10日,海南高院驳回陈峰上诉,维持一审判决。刑期十二年,另有2.21亿元罚金和4000万元个人财产被没收,合计2.61亿元。
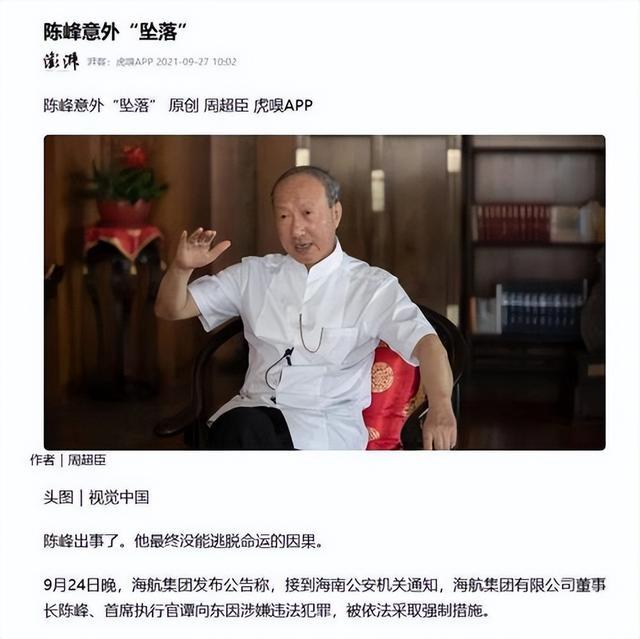
时间往回拨四年,2021年9月,海航集团披露陈峰已被依法采取强制措施。那时距离集团2017年底爆发流动性危机,已经过去将近四年。
陈峰涉及背信损害上市公司利益、骗取贷款和职务侵占三项罪名。我把这三个罪名放在一起看,最扎眼的是,集团缺钱以后,上市公司的钱和银行贷款也被卷了进来。
证监会后来查明,海航集团实行统一调拨资金。2018年至2020年,九家公司按集团要求开展没有商业实质的关联交易,形成资金占用。
到2020年6月底,这九家公司被关联方占用的资金余额已达550.12亿元。同一份处罚决定还查明,六家公司按集团要求提供了未按规定披露的关联担保。
我认为,这里面最容易被低估的是知情权。普通股东看报表,本来是要弄清公司有多少钱、替谁背着风险。钱调走了,担保签出去了,投资者却迟迟看不到全貌。
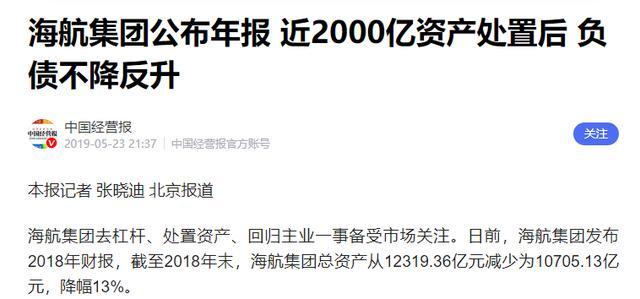
集团的资金有多紧?2018年末,海航集团资产仍超过一万亿元,负债却已超过7500亿元,资产负债率达70.55%。当年集团还录得约49亿元净亏损。
同一张年报上,年末现金及现金等价物约412亿元,较上年末少了近870亿元。过去还能腾挪的余量一下子薄了,后面每来一笔到期款,财务部门要找的钱就更难找。
我更在意这两个数字放在一起的效果。万亿元资产听着雄厚,债权人却按合同日期收钱。资产要卖,得有人出价,还得等交割,银行的还款日可早就写在合同上了。
海航控股的年报已经露出这层压力。2018年,部分借款和融资租赁款未按约偿还本金,随之触发其他债务的违约条款,相关债权人可以要求偿还。
想想这会带来什么。原本可以分几年慢慢还的款项,一旦被要求提前清偿,就可能挤到同一个时段。企业越急着找现金,买家越有条件把资产价格往下压。
员工也被拖进了这场危机。海航系理财债权申报规模超过300亿元,涉及5万人左右,其中约2万人是内部员工。集团资金一紧,一些人得同时操心岗位和积蓄。
2021年12月,部分个人理财债权开始清偿,三万元以内的小额部分有现金安排,超出部分涉及股票抵债、关联方清偿等方式,实际回收还要看后续兑现。
在我看来,三万元这道线,比那些庞大的报表数字更容易让人看清代价。公司账上的一笔理财负债,到了一个家庭手里,可能就是几年攒下来的钱,得重新等回款。
但把故事讲到陈峰领刑,仍然只讲完了一半。海航要是从一开始就没有可做的生意,也走不到世界500强第170位。
真正得往回看的,是它怎样把一门能做的生意越做越险。
从第一架飞机到全球扫货,海航最缺的是时间
上世纪90年代,海南要增加进出岛的交通选择,办航司摆在眼前的难题就是飞机从哪来。海航通过股份制募得约2.5亿元股本金,1993年迎来首架波音737。
到了1995年,海航从海外募集2500万美元。1997年,B股在上海证券交易所挂牌,1999年A股挂牌。早期这几步走下来,能用的融资渠道越做越多。
我看早期的海航,融资确实解决了实际问题。飞机进了机队,航线就能卖票,有了客运收入,才有机会覆盖油料、人员和资金成本。借来的钱最终要靠乘客来挣回来。
到了2015年至2017年,海航买的东西变了。瑞士航空配餐企业、美国酒店集团、科技产品分销商、欧洲银行股权,这些项目各有一套经营逻辑,却都要从集团融资盘子里找钱。
拿希尔顿那笔来说,2016年宣布的交易约65亿美元,最初公布的持股比例约25%。海航拿下的是酒店集团的重要股权,股息、股价和退出时点都要按资本市场的节奏来。
同一年,海航旗下天津天海宣布以约60亿美元全现金收购英迈国际。另一边,海航系飞机租赁企业Avolon又拿出约100亿美元交易方案,收购CIT的飞机租赁业务。
在我看来,飞机租赁能和航空主业搭上边,酒店也能接上旅游消费。难处在于几张数十亿美元的单子同时推进,哪怕项目各有道理,集团也得在交割日备好钱。
可以用一笔假想交易算算这笔账。买家先凑齐首付款,拿到股权再去质押,借来的钱用来付尾款。等股权估值上涨,还能重新融资,把前期成本更高的借款先还掉。
这套做法最考验两件事,抵押物有没有人认可,下一笔钱能不能及时到账。估值涨一点,可借额度就可能多一点。银行一旦下调抵押估值,企业就得另找现金补上。
我觉得最容易被忽略的,是收购合同和借款合同走着两套日历。酒店和飞机租赁可以慢慢回本,过桥贷款却有自己的期限。资产可能依然值钱,企业已经得立刻还钱。
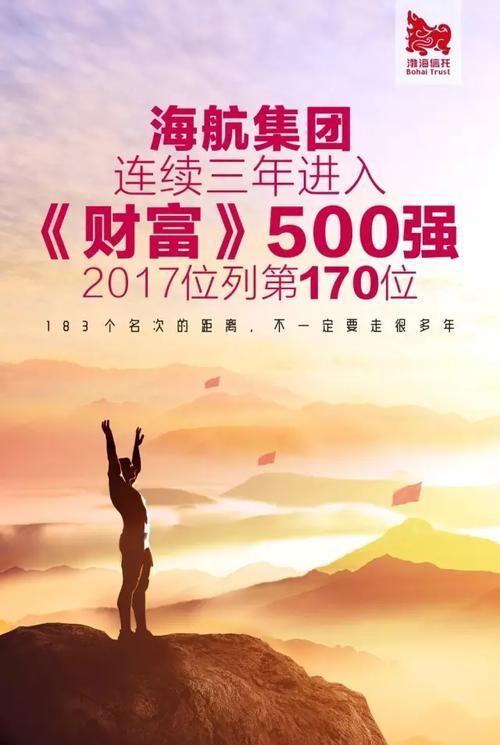
2017年,海航在《财富》世界500强从第353位跃到第170位。同年6月,监管部门已要求银行摸查包括海航在内的企业境内外融资和海外并购授信风险。
一边是企业榜单往上走,一边是银行开始细查资金敞口。到2017年底,海航集团流动性危机爆发,合计负债7365.02亿元,其中流动负债接近3000亿元。
2018年7月,联合创始人王健在法国意外坠亡。此时集团已经在处置资产,希尔顿和德意志银行的股权,都进入了出售资产回笼资金的过程。
我把这看成海航跨境扩张最昂贵的一课。海外资产可以买到航线、客户和渠道,也会带来汇率、利率与再融资风险。企业得留出余量,应付几种压力同时出现。
到了2019年上半年,海航集团资产继续缩水,仍背着约7067亿元负债,资产负债率超过72%。
旧账还在追,2020年疫情又冲击航空市场,靠经营回款缓和债务压力就更难了。
方大接手航空主业,新董事长得算好每趟航班的账
2020年2月29日,应海航集团请求,海南省政府牵头成立联合工作组。摆在工作组面前的是两件急事,集团的旧债要化解,航空运行也需要现金维持。
2021年2月,海南高院陆续受理相关公司重整。3月,法院裁定对海航集团等321家公司实施实质合并重整,航空、机场、供销大集等上市板块也同步推进各自的重整。
专项审计显示,截至2021年2月10日,进入这项合并重整的321家公司,合并抵销后的资产为2532亿元,负债为10390亿元,净资产为负7858亿元。
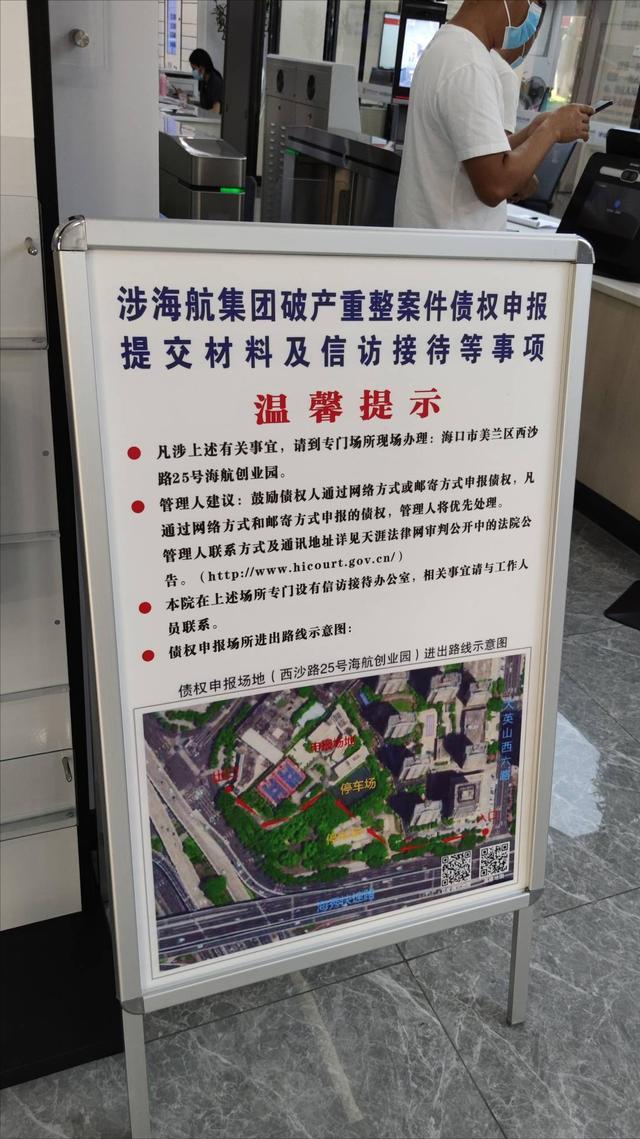
整个海航重整共收到约2万亿元债权申报,最终确认约1.1万亿元。我看这一步的分量在于,债权认定牵着每家银行、供应商和个人投资者接下来怎么受偿。
航空主业引入辽宁方大集团。债权人会议披露,方大报价合计410亿元,其中380亿元用于投资航空主业,另有30亿元风险化解资金。机场板块的战略投资者则是海南控股。
对航空公司来说,有一笔可以动用的资金,就能支付航油、租赁和维修费用,也能让供应商对继续供货有底。航班一班班飞起来,重整保住的经营能力才有机会变成收入。
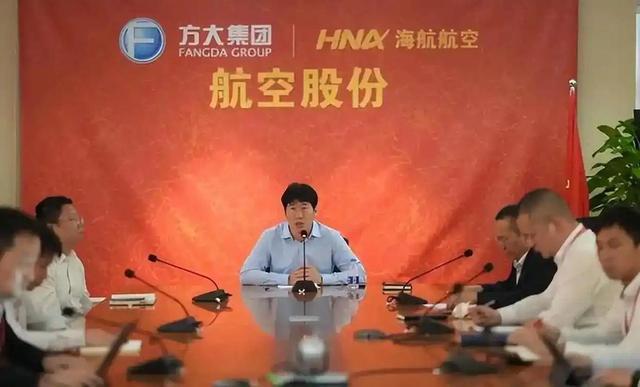
2021年年底,法院裁定海航控股及其十家子公司重整计划执行完毕。这个节点过后,航空板块仍得一笔笔挣自己的经营收入,债权人则按获批方案兑现各自的权益。
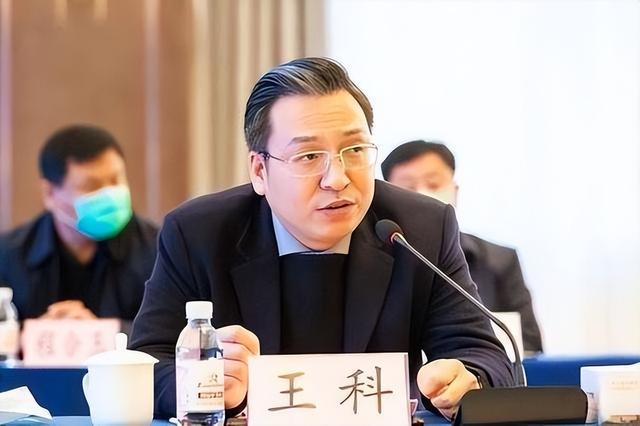
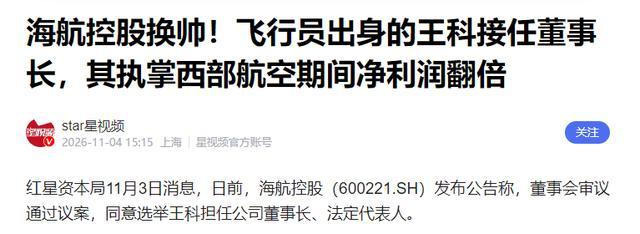
到了2026年11月2日,海航控股董事会选举王科为董事长、法定代表人。原董事长祝涛此前已获聘公司总裁。王科有飞行运行经历,也做过西部航空的总裁和董事长。
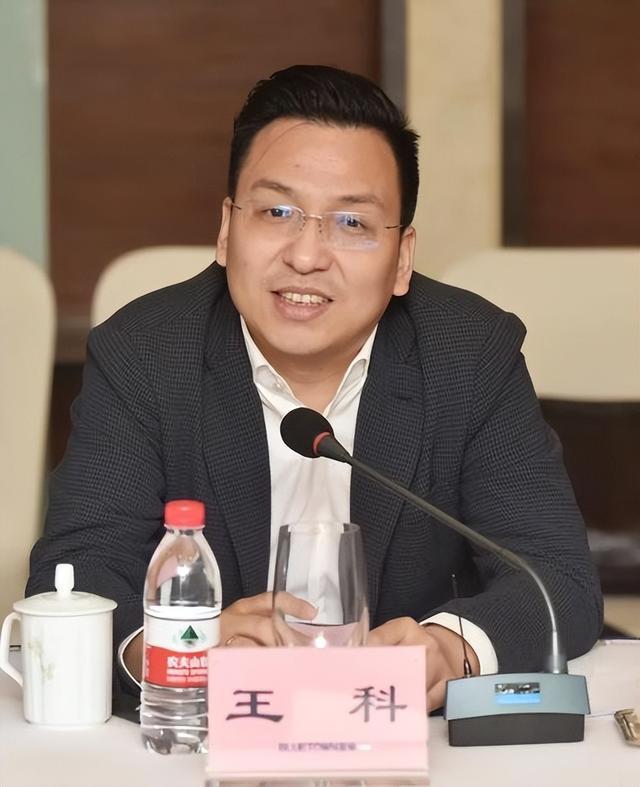
公司把这轮调整解释为重整后的正常治理和管理梯队调整。我更关心的是,这套班子现在面对的压力,已经具体到客票能卖多少钱、燃油花掉多少、航线飞完能剩多少。
三季报把这种压力写得很直观。今年前三季度,海航控股营收557.32亿元,同比增加4.29%,归母净利润8.20亿元,同比下降71.18%。两个数字走出了相反方向。
单看三季度,归母净利润约5.50亿元,同比下降80.28%。公司在季报中把经营效益下降主要归因于地缘冲突等因素推高国际原油价格,进而抬升航油成本。
这就是国际市场对国内航司最直接的影响之一。海外局势一推高油价,每飞一趟都得承担更高的燃油支出,机票能不能同步涨价,还要看同一条航线上的运力和需求。
依我看,接下来最值得跟踪的是客座率和票价能不能一起撑住。如果主要靠折扣把座位填满,客流会好看,单趟航班留下的利润却可能很薄,遇上高油价尤其如此。
另一个指标是经营现金流。今年前三季度,海航控股经营活动现金流净额约100.68亿元,同比减少11.18%。它比营收增速更能看清,公司手里有多少经营回款可以周转。
我预计,下一阶段的经营成色要看两处,一是国际航线运力投放后能不能保住票价,二是油价有波动时,国内航线能不能贡献稳定的现金。两笔账要在下一份财报里一起看。
结语
陈峰的十二年刑期有了定论,海航控股的经营每天还要接受检验。旧海航花了几年买进全球资产,债务压上来时,却没有足够的时间把资产换成现金。
在我看来,中国企业继续走向全球,底气来自能把买来的资产经营好,也来自行情突然变脸时,仍有钱履行合同、保住正常经营。
换帅之后,海航的国际航线能不能把客流变成利润,把收入变成留在账上的现金?这才是下一份财报该回答的问题。
秦安配资提示:文章来自网络,不代表本站观点。